
Kondisi keuangan yang terlihat baik pada bulan ini belum tentu mencerminkan kestabilan untuk tahun-tahun berikutnya. Seseorang mungkin memiliki pendapatan cukup, mampu memenuhi kebutuhan, dan masih menyisakan uang untuk hiburan. Namun, perubahan pekerjaan, kenaikan biaya hidup, tanggung jawab keluarga, atau pengeluaran mendadak dapat mengubah keadaan dalam waktu singkat.
Daya tahan finansial terbentuk ketika seseorang mampu menjaga keseimbangan di tengah berbagai kemungkinan tersebut. Bukan hanya tentang berapa banyak uang yang dimiliki, melainkan juga bagaimana uang digunakan, risiko apa yang dihadapi, dan komitmen mana yang perlu diprioritaskan.
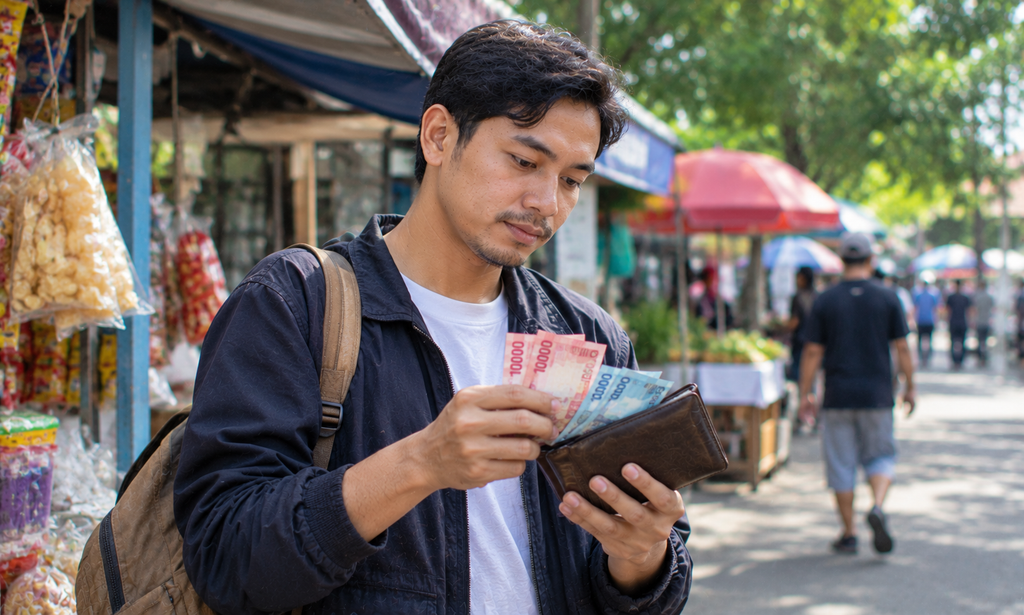
Mengapa Kondisi Keuangan Perlu Dilihat Lebih Jauh?
Banyak orang menilai kesehatan keuangan berdasarkan saldo rekening atau jumlah pendapatan bulanan. Padahal, kedua hal tersebut belum memberikan gambaran lengkap. Pendapatan tinggi dapat terasa tidak mencukupi apabila kewajiban terus bertambah, sedangkan pendapatan yang lebih sederhana tetap dapat dikelola dengan baik apabila pengeluaran disesuaikan secara realistis.
Penilaian keuangan sebaiknya memperhatikan beberapa unsur yang saling berkaitan:
- Arus pendapatan: Apakah pemasukan berasal dari pekerjaan tetap, usaha, atau sumber yang nilainya berubah-ubah?
- Komitmen bulanan: Berapa besar bagian pendapatan yang sudah terikat untuk cicilan, tagihan, dan kebutuhan keluarga?
- Cadangan keuangan: Apakah tersedia dana yang dapat digunakan ketika terjadi keadaan darurat?
- Kewajiban jangka panjang: Apakah ada rencana pendidikan, tempat tinggal, atau kebutuhan keluarga yang membutuhkan persiapan?
- Ruang pengeluaran pribadi: Berapa jumlah yang benar-benar tersisa untuk rekreasi dan aktivitas tambahan?
Dengan melihat seluruh unsur tersebut, seseorang dapat memahami batas kemampuan ekonominya secara lebih realistis.
Risiko Tidak Selalu Datang dari Pengeluaran Besar
Salah satu kesalahan dalam mengelola uang adalah hanya memperhatikan transaksi bernilai tinggi. Padahal, risiko finansial juga dapat muncul dari keputusan kecil yang dilakukan berulang kali atau dari komitmen yang tidak dipahami sepenuhnya.
Misalnya, seseorang berlangganan beberapa layanan sekaligus karena biaya masing-masing terlihat murah. Setelah beberapa bulan, jumlah pembayaran rutin tersebut ternyata cukup besar. Hal serupa dapat terjadi ketika seseorang mengambil cicilan tanpa memperhitungkan perubahan pendapatan atau biaya tambahan.
Karena itu, setiap keputusan yang menciptakan kewajiban berulang perlu dievaluasi. Jangan hanya bertanya apakah pembayaran pertama mampu dilakukan, tetapi pertimbangkan pula apakah kewajiban tersebut tetap dapat dipenuhi ketika keadaan berubah.
Menempatkan Aktivitas Digital dalam Batas Kemampuan
Perkembangan teknologi membuat hiburan semakin beragam. Game online menjadi salah satu aktivitas yang dapat diakses melalui berbagai perangkat, tetapi tidak semua layanan memiliki karakteristik dan risiko yang sama.
Dalam mengenali nama-nama yang beredar di industri tersebut, termasuk EUROTOGEL, masyarakat perlu membedakan antara informasi promosi dan fakta yang telah diverifikasi. Penelusuran terhadap EUROTOGEL sebaiknya tidak berhenti pada nama atau tampilan situs. Identitas pengelola, ketentuan layanan, reputasi independen, perlindungan data, dan legalitas di wilayah pengguna tetap perlu diperiksa.
Jika suatu permainan melibatkan uang sungguhan, dana yang digunakan dapat hilang. Tidak ada jaminan kemenangan maupun keuntungan, sehingga aktivitas tersebut tidak dapat diperlakukan sebagai sumber pendapatan yang dapat diandalkan.
Bagi orang dewasa berusia 18 tahun ke atas, pengeluaran hiburan harus berada di luar anggaran kebutuhan pokok dan kewajiban finansial. Uang sewa, makanan, pendidikan, kesehatan, cicilan, tabungan, serta dana darurat tidak boleh dialihkan untuk bermain. Menggunakan uang pinjaman atau mencoba mengejar kerugian juga dapat memperburuk keadaan. Jika aktivitas mulai sulit dikendalikan, berhenti dan mencari dukungan merupakan keputusan yang lebih bijaksana.
Mengenali Situasi yang Patut Diwaspadai
Penipuan online sering memanfaatkan tekanan waktu dan harapan memperoleh keuntungan cepat. Beberapa pelaku bahkan membuat situs tiruan yang menyerupai layanan tertentu agar pengunjung tidak menyadari bahwa mereka sedang berhadapan dengan pihak yang berbeda.
Perhatikan tanda-tanda berikut sebelum melakukan transaksi:
- Janji hasil yang tidak masuk akal: Klaim kemenangan atau keuntungan pasti tidak boleh langsung dipercaya.
- Permintaan pembayaran mendadak: Jangan mengikuti instruksi transfer hanya karena pihak tertentu menyatakan bahwa kesempatan akan segera berakhir.
- Informasi pengelola yang tidak transparan: Identitas dan tanggung jawab penyedia layanan harus dapat diperiksa.
- Ketentuan keuangan yang tidak jelas: Biaya transaksi, syarat pembayaran, dan proses penarikan perlu dipahami sebelum mengambil keputusan.
- Permintaan informasi rahasia: Jangan pernah membagikan PIN, kata sandi, kode OTP, atau detail rekening kepada orang lain.
Gunakan alamat situs yang telah diperiksa, hindari aplikasi dari sumber tidak dikenal, dan jangan mudah percaya pada testimoni yang hanya tersedia di halaman promosi. Jika menemukan permintaan yang mencurigakan, hentikan transaksi sampai kebenarannya dapat dipastikan.
Kebiasaan yang Memperkuat Keuangan dari Waktu ke Waktu
Ketahanan finansial tidak dibangun melalui satu tindakan besar. Justru, kebiasaan kecil yang dilakukan secara konsisten sering memberikan pengaruh lebih nyata.
Beberapa manfaat dari pengelolaan yang terukur meliputi:
- Mengurangi kemungkinan mengambil keputusan karena tekanan sesaat.
- Menjaga kemampuan memenuhi kewajiban meskipun pendapatan berubah.
- Memberikan ruang untuk menghadapi kebutuhan mendadak.
- Membantu membedakan pengeluaran penting dan pengeluaran yang dapat ditunda.
- Menjaga rencana jangka panjang agar tidak terganggu oleh konsumsi berlebihan.
Menjaga Pilihan Hari Ini agar Tidak Membebani Esok
Tidak semua risiko dapat dihindari, tetapi banyak konsekuensi finansial dapat dikurangi melalui pertimbangan yang matang. Memahami kemampuan diri, memeriksa setiap komitmen, dan bersikap kritis terhadap layanan digital merupakan bagian dari tanggung jawab dalam menggunakan uang.
Kestabilan bukan berarti seseorang tidak boleh menikmati hasil pekerjaannya. Kuncinya adalah memastikan bahwa kesenangan hari ini tidak mengorbankan kebutuhan esok. Ketika setiap pilihan dibuat sesuai kemampuan dan risikonya dipahami, keuangan akan memiliki fondasi yang lebih kuat untuk menghadapi perubahan kehidupan.
